
สรุป TFRS for NPAEs เรื่อง "ประมาณการหนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน"
ปิดงบปีนี้ บริษัทไหนที่มีพนักงานเยอะๆหรือมีเงินเดือนสูงๆ อย่าลืมคำนวณและตั้งประมาณการหนี้สินผลประโยชน์พนักงานกันนะคะ หรือจะปรึกษาผู้สอบบัญชีของบริษัทตนเองก่อนก็ได้ค่า โดยสามารถศึกษาเพิ่มเติมได้จาก Post นี้ค่า😗
# สรุป TFRS for NPAEs เรื่อง "ประมาณการหนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน"
มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (TFRS for NPAEs)
---
## ทำไมต้องคำนวณ ประมาณการหนี้สินผลประโยชน์ของพนักงานหลังออกจากงาน
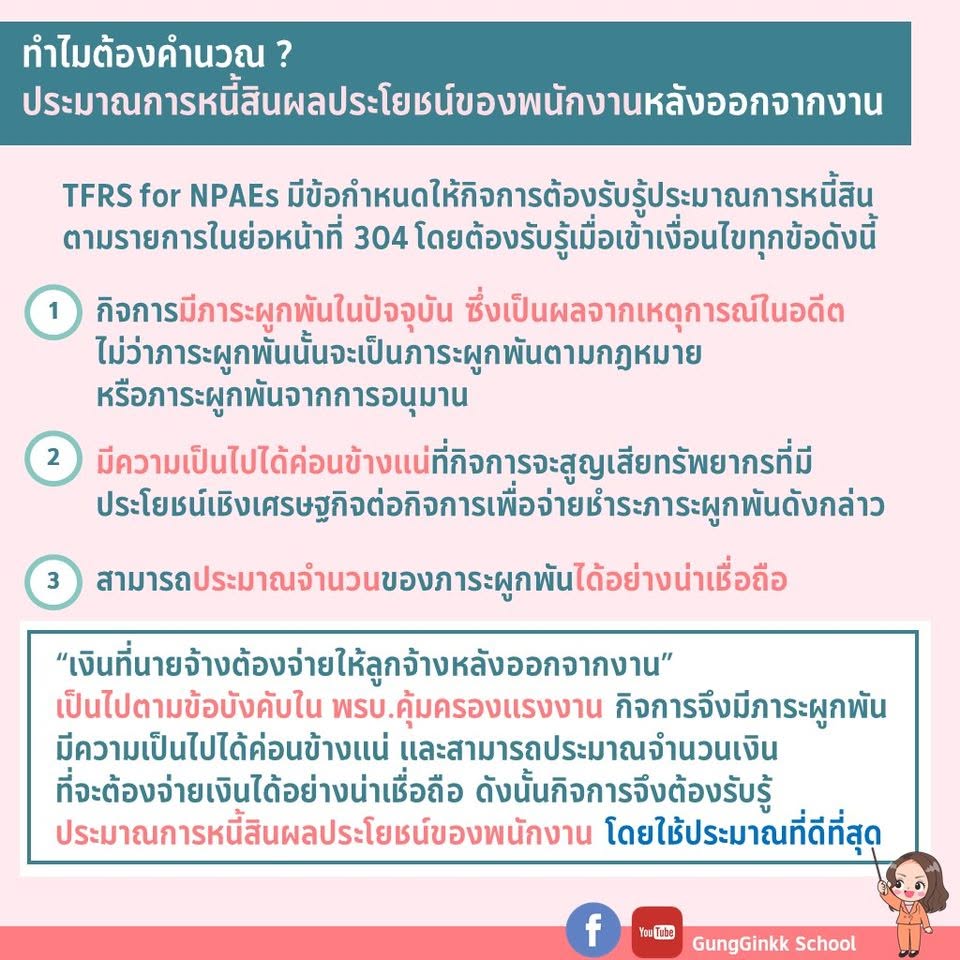
TFRS for NPAEs มีข้อกำหนดให้กิจการต้องรับรู้ประมาณการหนี้สิน ตามรายการในย่อหน้าที่ 304 โดยต้องรับรู้เมื่อเข้าเงื่อนไขทุกข้อดังนี้
หนึ่ง กิจการมีภาระผูกพันในปัจจุบัน ซึ่งเป็นผลจากเหตุการณ์ในอดีต ไม่ว่าภาระผูกพันนั้นจะเป็นภาระผูกพันตามกฎหมาย หรือภาระผูกพันจากการอนุมาน
สอง มีความเป็นไปได้ค่อนข้างแน่ที่กิจการจะสูญเสียทรัพยากรที่มีประโยชน์เชิงเศรษฐกิจต่อกิจการ เพื่อจ่ายชำระภาระผูกพันดังกล่าว
สาม สามารถประมาณจำนวนของภาระผูกพันได้อย่างน่าเชื่อถือ
แล้ว "เงินที่นายจ้างต้องจ่ายให้ลูกจ้างหลังออกจากงาน" เข้าเงื่อนไขทั้ง 3 ข้อหรือไม่
คำตอบคือเข้าครบทุกข้อ เพราะเป็นไปตามข้อบังคับใน พ.ร.บ.คุ้มครองแรงงาน กิจการจึงมีภาระผูกพัน มีความเป็นไปได้ค่อนข้างแน่ และสามารถประมาณจำนวนเงินที่จะต้องจ่ายได้อย่างน่าเชื่อถือ
ดังนั้นกิจการจึงต้องรับรู้ประมาณการหนี้สินผลประโยชน์ของพนักงาน โดยใช้ประมาณที่ดีที่สุด
---
## อัตราค่าชดเชยตามอายุงาน จำนวนกี่วัน กี่เดือน
ก่อนจะคำนวณได้ เราต้องรู้ก่อนว่าพนักงานแต่ละคนจะได้รับค่าชดเชยกี่วัน ซึ่งกำหนดไว้ในพระราชบัญญัติคุ้มครองแรงงาน มาตรา 118 (ปัจจุบันใช้อัตราตามฉบับที่ 7 พ.ศ. 2562) โดยแบ่งตามอายุงานเป็น 6 ระดับ ดังนี้
ระดับที่ 1 ทำงานยังไม่ครบ 120 วัน นายจ้างไม่ต้องจ่ายค่าชดเชย
ระดับที่ 2 ทำงานครบ 120 วัน แต่ไม่ครบ 1 ปี ได้รับค่าชดเชย 30 วัน หรือเท่ากับ 1 เดือน
ระดับที่ 3 ทำงานครบ 1 ปี แต่ไม่ครบ 3 ปี ได้รับค่าชดเชย 90 วัน หรือเท่ากับ 3 เดือน
ระดับที่ 4 ทำงานครบ 3 ปี แต่ไม่ครบ 6 ปี ได้รับค่าชดเชย 180 วัน หรือเท่ากับ 6 เดือน
ระดับที่ 5 ทำงานครบ 6 ปี แต่ไม่ครบ 10 ปี ได้รับค่าชดเชย 240 วัน หรือเท่ากับ 8 เดือน
ระดับที่ 6 ทำงานครบ 10 ปี แต่ไม่ครบ 20 ปี ได้รับค่าชดเชย 300 วัน หรือเท่ากับ 10 เดือน
ระดับที่ 7 ทำงานครบ 20 ปีขึ้นไป ได้รับค่าชดเชย 400 วัน หรือเท่ากับประมาณ 13.33 เดือน
ค่าชดเชยทุกระดับคำนวณจาก "ค่าจ้างอัตราสุดท้าย" และการเกษียณอายุถือเป็นการเลิกจ้างตามมาตรา 118/1 จึงต้องจ่ายค่าชดเชยตามอัตราข้างต้นด้วย
ข้อควรระวังสำหรับนักบัญชี อัตรา 400 วันเป็นอัตราที่เพิ่มขึ้นมาจากเดิม 300 วัน ตาม พ.ร.บ. ฉบับที่ 7 พ.ศ. 2562 หากกิจการมีพนักงานที่อายุงานใกล้ครบ 20 ปี ต้องตรวจสอบว่าใช้อัตราที่ถูกต้องแล้วหรือยัง เพราะการใช้ 300 วันแทน 400 วัน จะทำให้ประมาณการหนี้สินต่ำไปทันที
---
## วิธีการคำนวณ ประมาณการหนี้สินผลประโยชน์ของพนักงาน
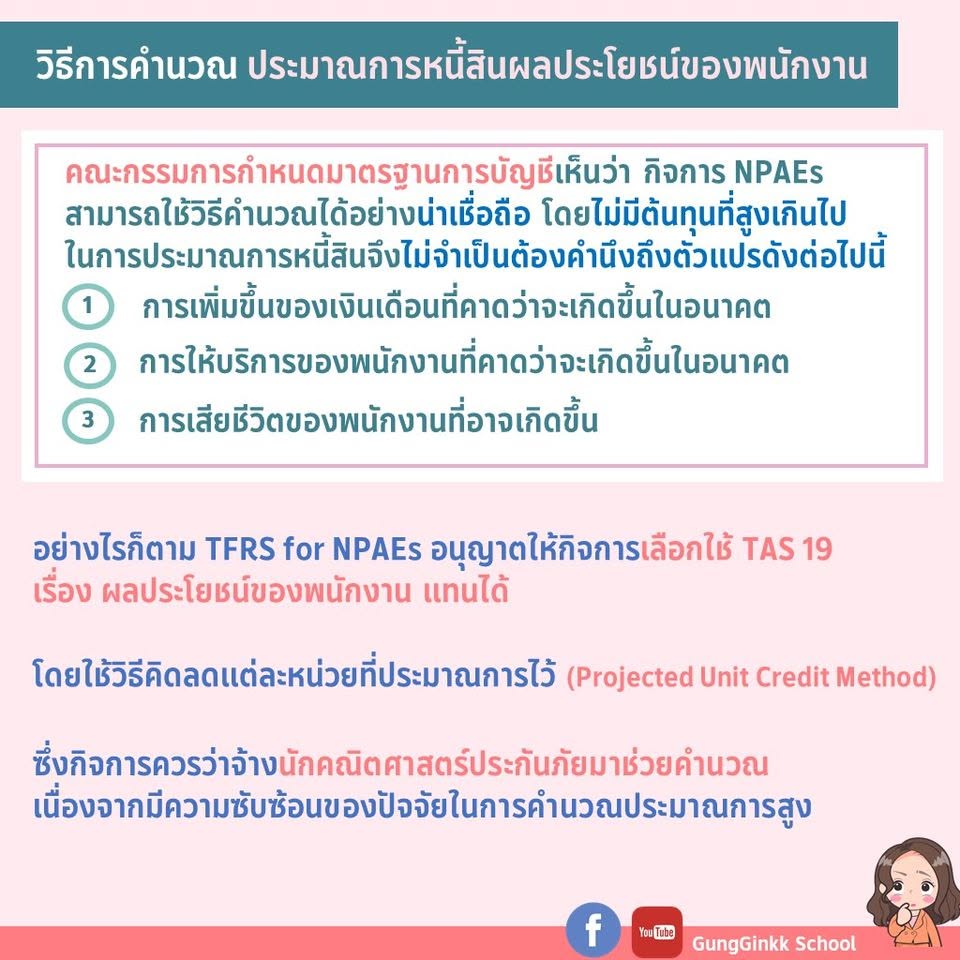
คณะกรรมการกำหนดมาตรฐานการบัญชีเห็นว่า กิจการ NPAEs สามารถใช้วิธีคำนวณได้อย่างน่าเชื่อถือ โดยไม่มีต้นทุนที่สูงเกินไป ในการประมาณการหนี้สินจึงไม่จำเป็นต้องคำนึงถึงตัวแปรดังต่อไปนี้
หนึ่ง การเพิ่มขึ้นของเงินเดือนที่คาดว่าจะเกิดขึ้นในอนาคต
สอง การให้บริการของพนักงานที่คาดว่าจะเกิดขึ้นในอนาคต
สาม การเสียชีวิตของพนักงานที่อาจเกิดขึ้น
อย่างไรก็ตาม TFRS for NPAEs อนุญาตให้กิจการเลือกใช้ TAS 19 เรื่อง ผลประโยชน์ของพนักงาน แทนได้ โดยใช้วิธีคิดลดแต่ละหน่วยที่ประมาณการไว้ (Projected Unit Credit Method)
ซึ่งหากเลือกใช้วิธีนี้ กิจการควรว่าจ้างนักคณิตศาสตร์ประกันภัยมาช่วยคำนวณ เนื่องจากมีความซับซ้อนของปัจจัยในการคำนวณประมาณการสูง
---
## ตัวอย่างการคำนวณ
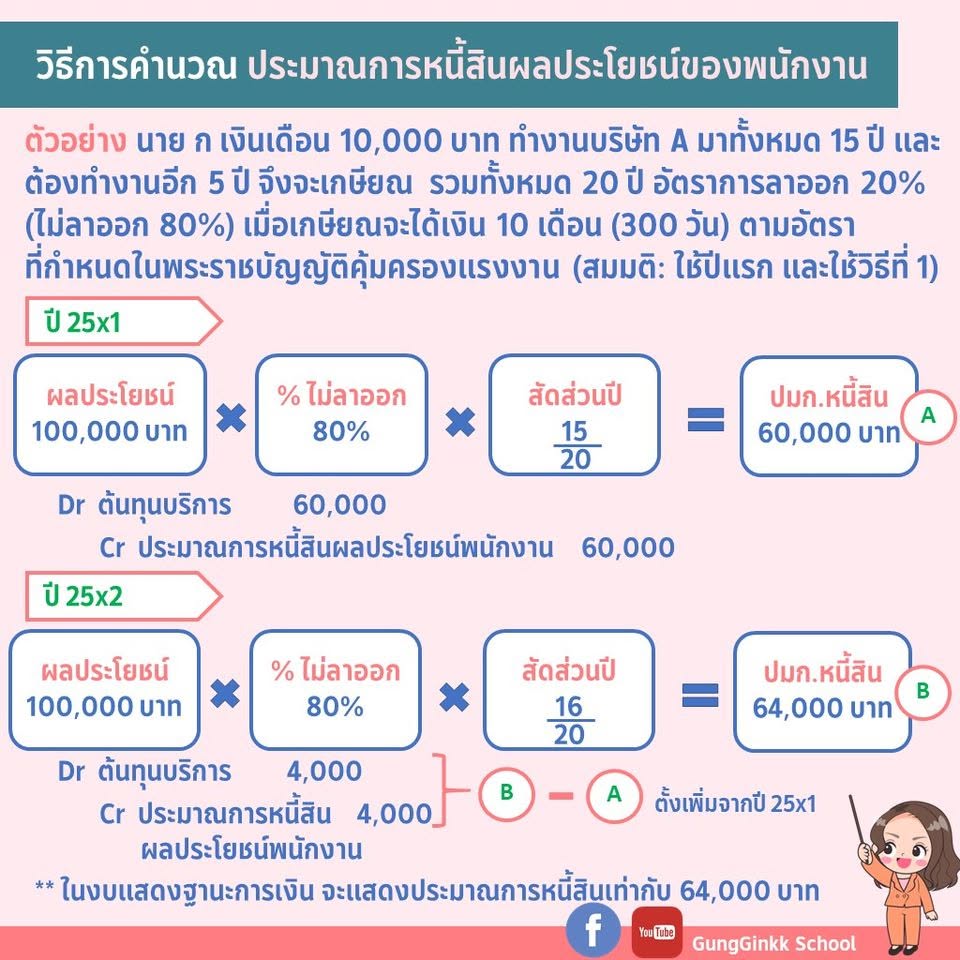
สมมติ นาย ก เงินเดือน 10,000 บาท ทำงานบริษัท A มาแล้วทั้งหมด 15 ปี และต้องทำงานอีก 5 ปีจึงจะเกษียณ รวมทั้งหมด 20 ปี
อัตราการลาออก 20% (หรือคิดเป็นอัตราไม่ลาออก 80%)
เมื่อเกษียณจะได้เงิน 10 เดือน หรือ 300 วัน ตามอัตราที่กำหนดในพระราชบัญญัติคุ้มครองแรงงาน ซึ่งตรงกับระดับที่ 6 คือทำงานครบ 10 ปี แต่ไม่ครบ 20 ปี
หมายเหตุ ถ้านาย ก ทำงานจนครบ 20 ปีพอดีในวันเกษียณ ตามกฎหมายจะเข้าระดับที่ 7 คือได้ค่าชดเชย 400 วัน ตัวอย่างนี้ใช้ 300 วันเพื่อความง่ายในการอธิบายวิธีคำนวณเท่านั้น ในทางปฏิบัติต้องเลือกอัตราให้ตรงกับอายุงาน ณ วันที่คาดว่าจะเกษียณ
ดังนั้นผลประโยชน์ที่ต้องจ่ายเมื่อเกษียณ เท่ากับ 10,000 บาท คูณ 10 เดือน เท่ากับ 100,000 บาท
โดยสมมติว่าเป็นการคำนวณปีแรก และใช้วิธีที่ 1
### ปี 25x1
นำผลประโยชน์ 100,000 บาท คูณด้วยเปอร์เซ็นต์ไม่ลาออก 80% คูณด้วยสัดส่วนปีที่ทำงานมาแล้ว 15 ส่วน 20
ได้ประมาณการหนี้สิน เท่ากับ 60,000 บาท (เรียกว่ายอด A)
บันทึกบัญชี
Dr ต้นทุนบริการ 60,000
Cr ประมาณการหนี้สินผลประโยชน์พนักงาน 60,000
### ปี 25x2
นำผลประโยชน์ 100,000 บาท คูณด้วยเปอร์เซ็นต์ไม่ลาออก 80% คูณด้วยสัดส่วนปี 16 ส่วน 20
ได้ประมาณการหนี้สิน เท่ากับ 64,000 บาท (เรียกว่ายอด B)
แต่ในปีนี้เราไม่ได้ตั้งเพิ่มทั้ง 64,000 บาท เพราะปีก่อนตั้งไว้แล้ว 60,000 บาท
จึงตั้งเพิ่มเฉพาะส่วนต่าง คือ ยอด B ลบ ยอด A เท่ากับ 4,000 บาท
บันทึกบัญชี
Dr ต้นทุนบริการ 4,000
Cr ประมาณการหนี้สินผลประโยชน์พนักงาน 4,000
หมายเหตุสำคัญ ในงบแสดงฐานะการเงินปี 25x2 จะแสดงประมาณการหนี้สินสะสมเท่ากับ 64,000 บาท ไม่ใช่ 4,000 บาท เพราะ 4,000 บาทคือส่วนที่ตั้งเพิ่มในงวดเท่านั้น
---
## จุดที่นักบัญชีมักเข้าใจผิด
หนึ่ง คิดว่ากิจการ NPAEs ไม่ต้องตั้งประมาณการหนี้สินผลประโยชน์พนักงาน ทั้งที่มาตรฐานกำหนดให้ต้องรับรู้เมื่อเข้าเงื่อนไขครบ 3 ข้อ
สอง สับสนระหว่างยอดที่ตั้งเพิ่มในงวด กับยอดสะสมที่ต้องแสดงในงบแสดงฐานะการเงิน
สาม ลืมว่าสัดส่วนปีจะเปลี่ยนไปทุกปี ทำให้ต้องคำนวณใหม่และปรับปรุงส่วนต่างทุกงวด
---
ถ้าเป็นประโยชน์ต่อนักบัญชีและผู้สอบบัญชี ฝาก Like และ Share และ Subscribe ด้วยค่ะ
Facebook : GungGinkk School
YouTube : GungGinkk School